一、地域发展状况
1.1 地理和人口发展状况
加拿大(英语/法语:Canada),是位于北美洲北部的北美海陆兼备国,东临大西洋,西濒太平洋,西北部邻美国阿拉斯加州,南接美国本土,北靠北冰洋。加拿大国土面积998万平方千米,居世界第二位,其中淡水覆盖面积89万平方千米,气候大部分为副极地大陆性气候和温带大陆性湿润气候,北部极地区域为极地极寒气候。
加拿大位于北美洲北部,西临太平洋,东濒大西洋,约在北纬41°~83°、西经52°~141°之间,西北部邻美国阿拉斯加州,东北与格陵兰(丹麦实际控制)隔戴维斯海峡和巴芬湾遥遥相望,南接美国本土(东段按照除密歇根湖外的四大湖和阿巴拉契亚山为界,中段和西段基本按照北纬49度为国界线),北靠北冰洋,北极圈穿过北部。
加拿大是世界上海岸线最长的国家,海岸线约长24万多公里,国境边界长达8892公里,为全世界最长不设防疆界线。国土面积约9984670平方千米(世界第2位),是一个地广人稀的国家。
加拿大东部为低矮的拉布拉多高原,东南部是五大湖中的苏必利尔湖、休伦湖、伊利湖和安大略湖,和美国的密歇根湖连接起来形成圣劳伦斯河,夹在圣劳伦斯山脉和阿巴拉契亚山脉之间形成河谷,地势平坦,多盆地。伊利湖和安大略湖之间有壮观的尼亚拉加大瀑布。
西部为科迪勒拉山系的落基山脉,许多山峰在海拔4000米以上。最高山洛根峰,位于西部的洛基山脉,海拔为5951米。
北极群岛地区,多系丘陵低山,受极地气候影响冰雪覆盖。中部为大平原和劳伦琴低高原,面积占国土的一半左右。
加拿大因受西风影响,加大部分地区属大陆性温带针叶林气候。东部气温稍低,南部气候适中,西部气候温和湿润,北部为寒带苔原气候。北极群岛终年严寒。中西部最高气温达40℃以上,北部最低气温低至-60℃。
加拿大因受西风影响,加大部分地区属大陆性温带针叶林气候。东部气温稍低,南部气候适中,西部气候温和湿润,北部为寒带苔原气候。北极群岛终年严寒。中西部最高气温达40℃以上,北部最低气温低至-60℃。
加拿大人口在 2019 年 7 月 1 日至 2020 年 6 月 30 日期间超过了 3800 万大关,到 2020 年 7 月 1 日估计达到 38,005,238 人。2019 年 7 月 1 日至 2020 年 7 月 1 日期间,人口增加了 411,854。这一增幅低于过去三年的增幅,但与 2015 年至 2016 年的增幅(+406,579)相似。1.1% 的人口增长率也低于过去三年,但与 2015 年至 2016 年的增长率相同(+1.1%)。
2019/2020 年增长放缓的主要原因是 COVID-19 大流行导致的国际边界限制对国际移民的影响,以及在较小程度上因大流行造成的死亡人数过多,这两者都开始2020 年 3 月。2019/2020 年的国际移民增长 (+337,283) 低于 2017/2018 年 (+426,858) 和 2018/2019 年 (+442,960) 创下的历史新高。它回到了 2016/2017 年的水平(+330,106)。尽管低于 2018/2019 年(83.9%),但国际移民增长仍占加拿大 2019/2020 年增长(81.9%)的 80% 以上。
国际移民增长率较低的原因是移民人数减少(2019/2020 年比 2018/2019 年低 9.3%)以及净非永久居民水平较低(2019/2020 年比 2019/2020 年低 54.2%)。绝大多数移民和非永久居民是在 2020 年 3 月边境限制开始之前来到加拿大的。
自然增长(出生人数减去死亡人数)处于现行人口核算体系(1971/1972)以来的最低水平(+74,571)。这是由于人口老龄化以及 COVID-19 大流行导致的超额死亡率造成的死亡人数在同一时期处于最高水平(300,314)的结果。
2019/2020 年,努纳武特的人口增长率最高(+1.9%),纽芬兰和拉布拉多的最低(-0.3%)。与 2018/2019 年相比,除纽芬兰和拉布拉多 (-0.3%)、西北地区 (+0.3%) 和努纳武特 (+1.9%) 外,所有省份和地区在 2019/2020 年的增长率均有所下降。
根据初步估计,在经历了四年的损失之后,艾伯塔省在 2019/2020 年实现了跨省移民增长(+2,183)。虽然省际移民仍有增长,但安大略省的增长从 2018/2019 年的 6,629 人下降到 2019/2020 年的 363 人。
1.2 国家经济概况
图 GDP走势图
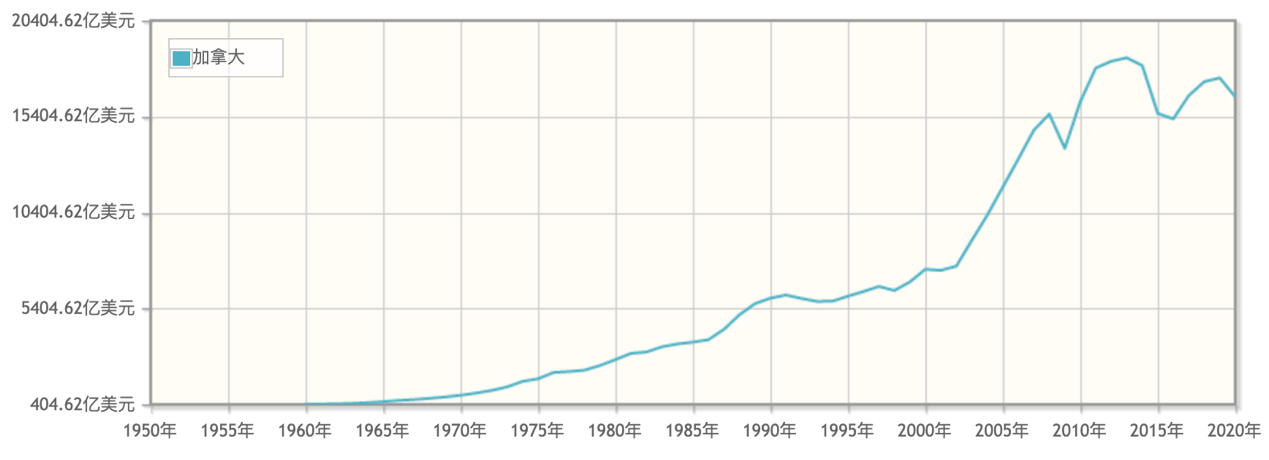
资料来源:资产信息网 千际投行 加拿大统计局
1.2.1 农林牧渔业
加拿大的地域辽阔,在气候、地理和土壤等方面反差大,虽然国土面积很大,但只有6,800万公顷即7%的国土用于农业生产。
加拿大的农场全部集中在南部,尤其是与美国毗邻的400多公里的狭长地带,位于北纬49-53°之间,类似于中国黑龙江省的北部。加拿大最重要的农业区是通常所说的“大草原地区”,即阿尔伯塔、萨斯喀彻温和曼尼托巴三个省,那里的土壤以肥沃的棕壤和黑土为主,保肥性状良好,是国家的粮仓,不利条件是雨水不够充足。另外一个重要农区是“中部地区”,即安大略和魁北克两省。
中部地区是加拿大人口最密集的工业区,农业主要集中在河流盆地,其最南端相当于我国的沈阳市,是国家重要的畜牧业基地,主要种植饲料作物。“大西洋沿岸”各省的农业集中在沿岸地区,它的西部地区多山,主要有养牛业和饲料作物。“太平洋地区”只有一个省,即不列颠哥伦比亚省,大部分是高山和森林,木材蓄积量占全国的2/5,但耕地只占全省面积的2%,农场集中在温哥华岛上。这个省是全国最大的苹果生产基地,此外,花卉、园艺等产品也较重要。加拿大的“北部地区”位于北纬55°以北,商业性的农场为数不多,但是该地区发展农业有很大的潜力。据估计,这个地区拥有120万公顷可供开垦的耕地及辽阔的放牧地。
小麦是加拿大最重要的大田作物和大宗农业出口商品。每年,加拿大1050万公顷的耕地种植小麦,收获量为2650万吨,其中近1800万吨用作出口。排在小麦后的大麦也是该国重要的粮食作物和主要出口的粗粮产品。该国所产的大麦、燕麦和玉米主要用作畜禽的饲料。
低芥酸油菜是加拿大科学家开发的一种油料作物,低芥酸油菜籽可榨取高质量的色拉油或烹调油,粉碎并榨油后形成的的高蛋白菜籽粉可作为畜禽的混合饲料,低芥酸油菜籽及其产品在国际市场上知名度越来越高。
加拿大的肉牛、奶牛和生猪的数量可观。肉牛以其生长速度,繁育特征和肉质得到广泛认可。近年来,通过利用人工受精繁殖和胚胎移植,肉牛遗传改良得以加速发 展。加拿大是中国的第一大基因猪出口商,因其瘦肉型猪的品质卓越。加拿大是中国的第三大肉牛、精子和胚胎的供应商。因其品种可适应多类型气候。其农业科技和众多的优良品种对中国农业的发展大有帮助,尤其适应干旱地区的农业发展需要。
加拿大的奶牛存栏数量为120万头,其中92%为黑白花品种。大约90%的奶牛是人工受精繁育的。因此,该国育种家所培育的品种以产奶量和寿命长著称。在该国的饲养管理条件下,官方记载的成熟黑白花奶牛产奶记录为年平均产奶量8878公升。
加拿大生猪存栏量超过了1200万头,其中130万头为种猪。该国的生猪以质量优良,肉瘦和体健著称。加拿大的禽业遍布全国,和人口的密度成正比。由于气候的原因,家禽几乎全部采用室内设施养殖。如使用高效的机械化系统,一个养殖单位可生产鸡蛋100万打。对于禽肉而言,单个经营者每年养殖35万只肉鸡可提供鸡肉640吨。
表 2002年加拿大主要农产品的产量和人均占有量
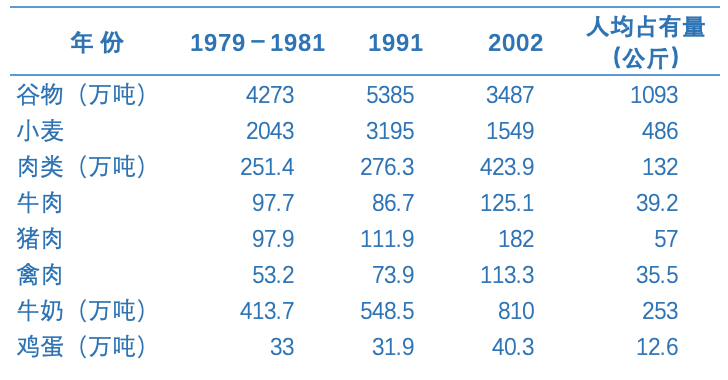
资料来源:资产信息网 千际投行 加拿大统计局
表 2002年加拿大农业的劳动生产率*(公斤/人)
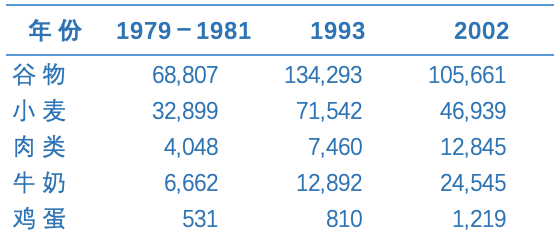
* 用全国农产品的总产量除以农业劳动力的数量得出
资料来源:资产信息网 千际投行 加拿大统计局
1.2.2 制造业
加拿大制造商的总收入在 2019 年增长了 1.5%,即 110 亿美元,达到 7496 亿美元。这是连续第四年增长,自 2015 年以来增长了 13.9%。占总收入 94% 的制造商品收入在 2019 年录得 1.4% 或 97 亿美元的年度增长,达到 7,025 亿美元。
制造商品收入的增长主要受运输设备制造业(+76 亿美元至 1387 亿美元)、食品制造业(+52 亿美元至 1096 亿美元)和金属制品制造业(+32 亿美元至 424 亿美元)的推动。
航空航天产品和零部件制造业比 2018 年增长 15.2%,即 34 亿美元,至 2019 年的 256 亿美元,部分原因是国际需求增加。根据加拿大国际商品贸易数据库,该行业的出口总额在 2019 年增长了 5.7%,达到 174 亿美元。
2019 年,汽车制造业弥补了前两年录得的部分亏损,比 2018 年增长 4.1% 或 25 亿美元,达到 625 亿美元。对加拿大制造的汽车需求增加的部分原因是对美国的出口小幅回升(+3.5%)。2019 年,制造业收入仍比 2016 年的最近峰值 686 亿美元低 8.9%。
虽然所有食品制造业集团在 2019 年都有所增长,但肉类产品制造业的涨幅最大(+ 20 亿美元至 309 亿美元)。该行业的货物离开工厂时收到的价格上涨了 4.4%。加拿大出口了 2019 年生产的肉类的四分之一多一点。2019 年肉类产品占所有食品制造业的 28%,其次是乳制品,占 14%。
2019 年,建筑和结构金属制造业为金属制品制造业的年度增长贡献了 20 亿美元或 61%。除锻造和冲压外,所有行业群体均有所增长。
制造商品收入的增长主要受到木制品制造业(-43 亿美元至 316 亿美元)和初级金属制造业(-36 亿美元至 493 亿美元)的下降所抑制。
在连续七次增长导致 80.5% 的增长之后,2019 年木制品制造收入下降了11.9%。2019 年国内和美国对加拿大木制品的需求下降。2019年加拿大房屋开工量下降 2.0% 至 208,685 套,而对美国的木制品出口下降 14.8% 或 22 亿美元至 123 亿美元。
2019年初级金属制造业收入下降 6.9%,即 36 亿美元,抵消了 2018 年 4.4% 的增长。氧化铝和铝生产加工行业以及钢铁厂和铁合金行业合计贡献了 31 亿美元下降,主要是因为对美国的出口下降了 20 亿美元。2018年6月1日至2019年5月20日,美国对加拿大钢铁征收25%的进口关税,对加拿大铝制品征收10%的进口关税。这些关税对加拿大出口的影响值得注意,并且因产品组而异。初级金属行业的价格也下降了 1.7%。
2019年,运输设备在商品制造收入中所占份额最大,为 20%,其次是食品,为16%。石油和煤炭产品制造业以10%的份额位居第三。这一份额比 10 年前的 13% 份额有所下降,这三个百分点已被运输设备制造所取代。
2019年,运输设备制造商品的收入增长了 5.8%,部分原因是价格上涨了2.0%。安大略省和魁北克省占该行业的 93%。运输设备收入的机动车市场份额从2010年的52%下降到2019年的45%,而同期航空航天产品制造的份额从16%增长到18%。
工业食品价格上涨 2.1%,导致食品工业产品收入增长 5.0%。安大略省(38%)、魁北克省(23%)和阿尔伯塔省(13%)占食品行业的大部分,但该行业是爱德华王子岛、萨斯喀彻温省、新斯科舍省和曼尼托巴省最大的制造业活动。
在连续两年增长后,2019 年石油和煤炭产品制造的商品收入下降 0.8%,至 726 亿美元,主要是由于安大略省的收入下降(-28 亿美元或-1 4.6%)。2019年该行业工业品价格指数下降5.1%。
总支出连续第三年增长快于总收入。2019 年,总支出增长 2.2% 或 151 亿美元,达到 6862 亿美元,而总收入增长 1.5% 或 110 亿美元,达到 7496 亿美元。
对于 2019 年总收入中的每一美元,制造公司平均花费 92 美分的总费用。饮料和烟草制品行业花费最少(78美分),而木制品行业花费最多(97美分)。
木制品制造业受到的打击尤其严重,从 2018 年起每花费 1 美元就增加了 8 美分。加拿大工厂受到木材和其他锯木厂产品价格下跌的影响,美国对加拿大软木向其出口的持续关税国家,以及减产。
图 2000 年至 2019 年加拿大制造商品收入的行业份额
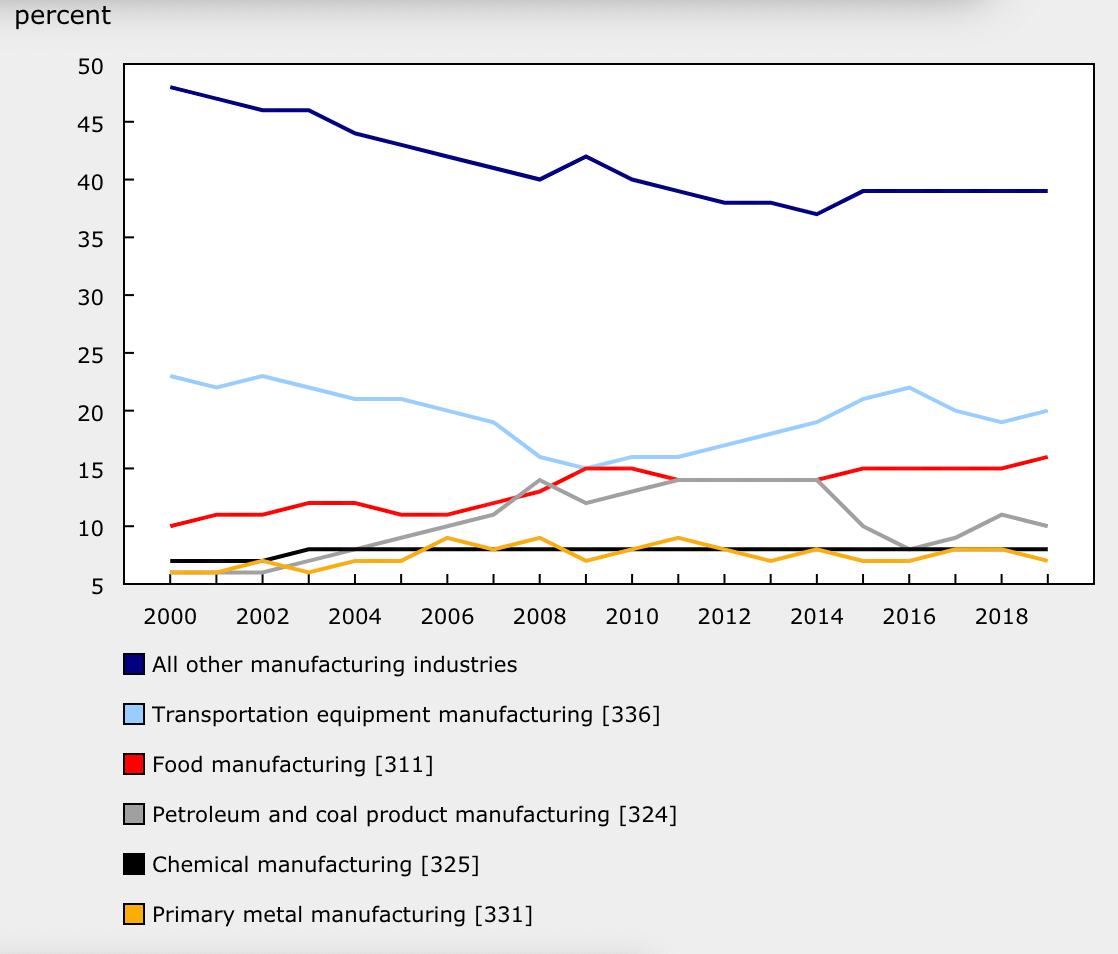
资料来源:资产信息网 千际投行 加拿大统计局
二、产业发展模式和技术发展
2.1 国家产业结构
图 各类产业全国GDP比例

资料来源:资产信息网 千际投行 Wind
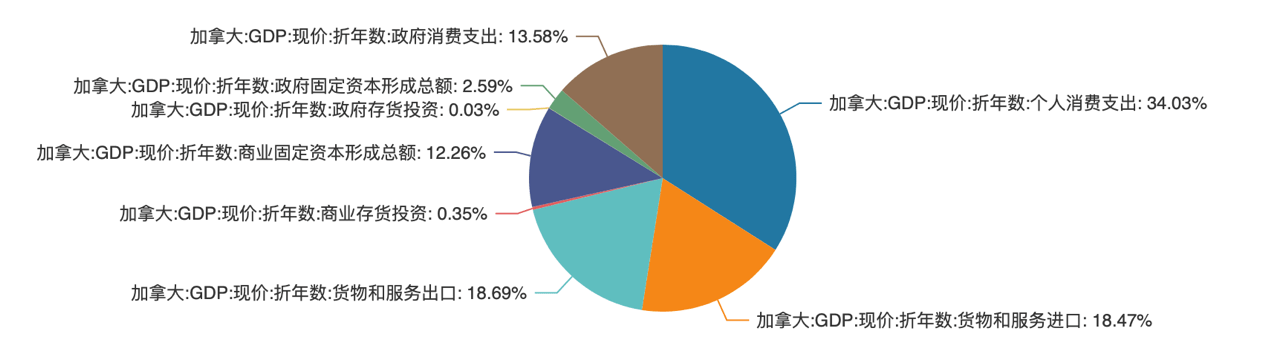
资料来源:资产信息网 千际投行 Wind
三、企业发展情况
表 加拿大多伦多300指数成分股前二十
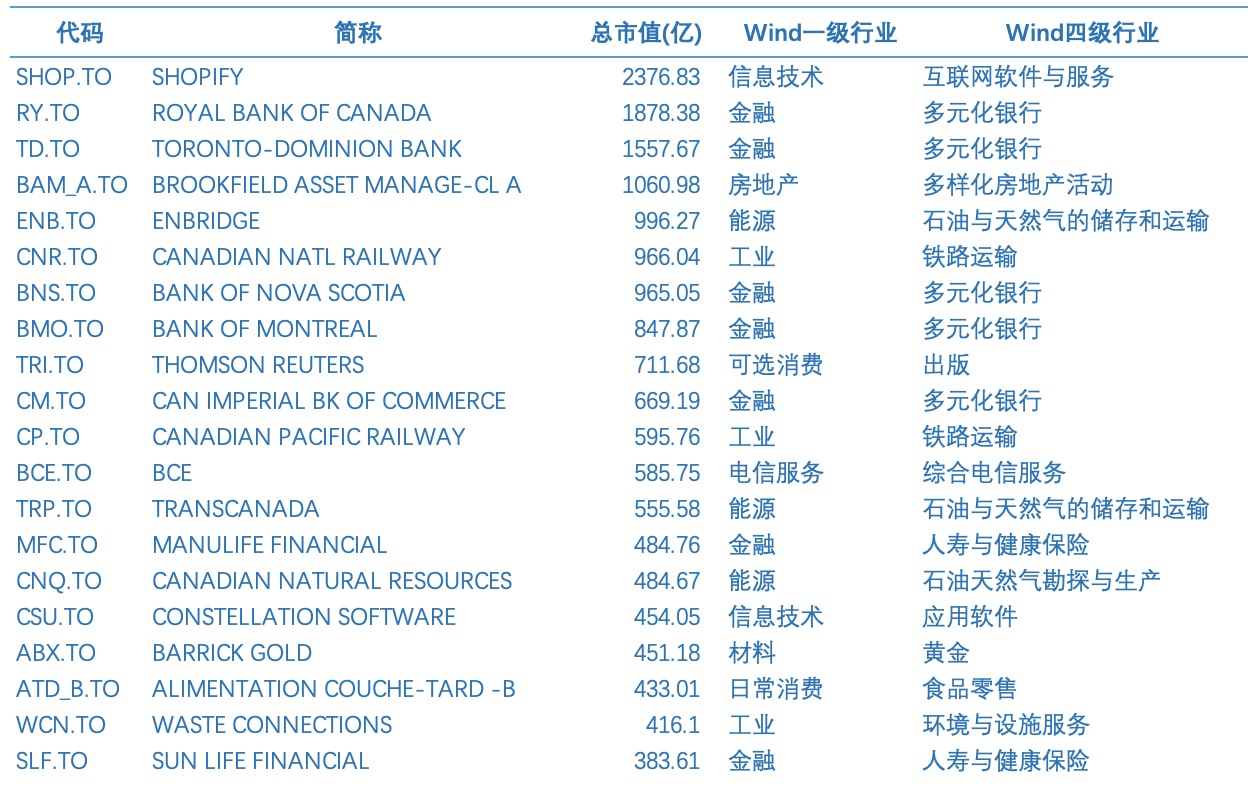
资料来源:资产信息网 千际投行 Wind
3.1 加拿大知名上市企业名单
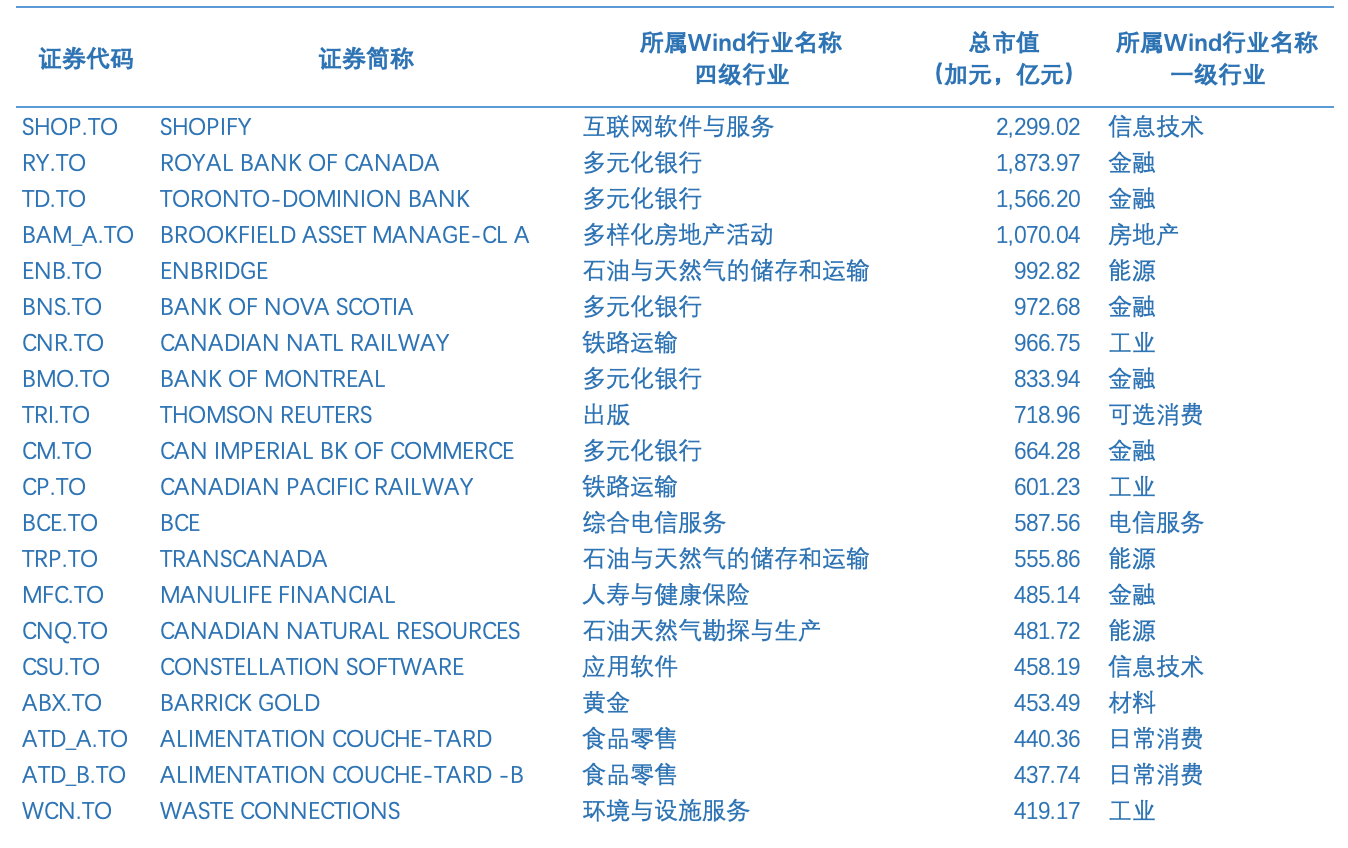
资料来源:资产信息网 千际投行 Wind
图 加拿大多伦多300指数上市公司成份行业分布(按上市公司市值分类)
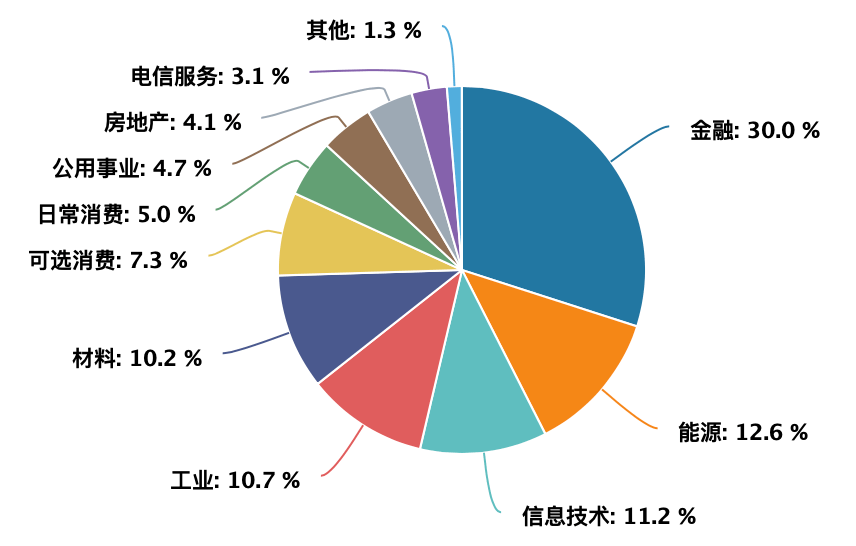
资料来源:资产信息网 千际投行 Wind
图 加拿大多伦多300指数上市公司成份行业分布(按上市公司个数分类)
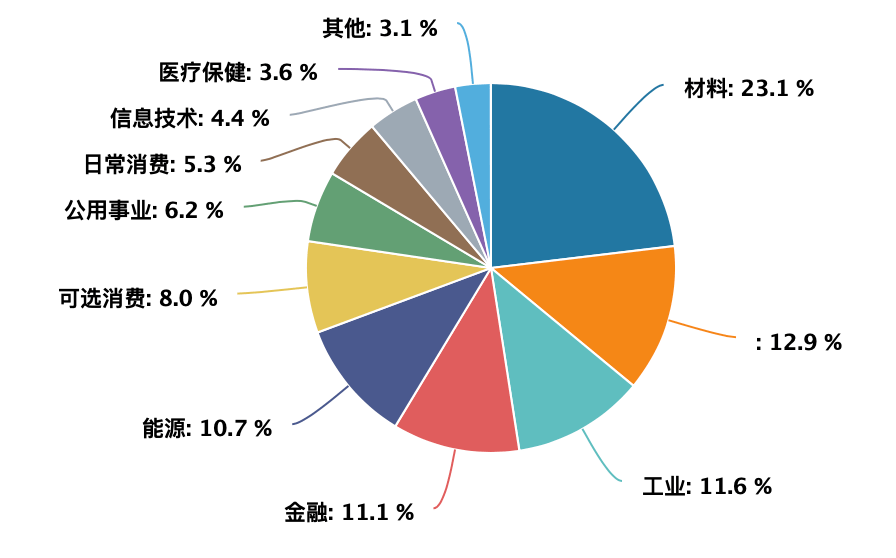
资料来源:资产信息网 千际投行 Wind
3.2 主要上市公司
1. SHOPIFY[SHOP.TO]
SHOPIFY INC是一家致力于提供针对中小型企业云端商务平台产品的公司,用户可以通过公司软件经营旗下各项销售业务,包括网络,平板,以及移动店面,社交媒体,和实体店铺等等。总部位于加拿大安大略省渥太华,成立的初衷就是为中小企业搭建简便快捷的电子商务渠道。该公司有50多个免费的网店单元,能够帮助企业解决在电子商务中的托管、设计、数据分析、支付及其他技术支持等问题。
2. ROYAL BANK OF CANADA[RY.TO]
加拿大皇家银行是一家多元化的金融服务公司。该公司提供个人的、商业银行、财富管理服务,保险,企业及投资银行业务和交易处理服务。皇家银行的服务在全球范围内提供给个人,企业,公共部门和机构客户。
3. TORONTO-DOMINION BANK[TD.TO]
道明银行是一家加拿大的银行,通过TD加拿大信托、TD银行、TD商业银行和TD汽车金融提供金融产品和服务。该公司及其附属公司为称为TD银行集团。该公司通过其4个业务部门为2050万客户提供服务。2014年7月8日,该公司收购了NatWest Stockbrokers Ltd剩余的50%的股权,这是一家总部位于伦敦的证券公司。
4. BROOKFIELD ASSET MANAGE-CL A[BAM_A.TO]
布鲁克菲尔德资产管理公司是一家全球另类资产管理公司。该公司业务主要分为五个部分:可再生能源,地产,基础设施,私募股权,以及资产管理和其它服务。公司经营并管理水电站,以及一系列风能发电场,商业地产,包括写字楼和零售商铺,以及金融借贷业务等;基础设施,该业务专注于公用事业,交通运输,能源和伐木产业;私募股权,该业务包括公司重组和特殊情况,以及住宅和农业开发等。2013年12月3日,公司收购了West Street Capital Corp剩余44.817%的股权。20140725,公司通过收购Wilmington Capital Management Inc.8.08%的股权,将其在Wilmington的权益提升至17%。
5. ENBRIDGE[ENB.TO]
安桥公司是一家在北美地区的能源运输经销公司。该公司作为能源运输商在加拿大和美国经营一个原油液态运输系统。此外,Enbridge还参与天然气输送和中游业务。作为能源经销商,Enbridge持有并在加拿大经营天然气经销业务,主要面向安大略,魁北克,新不伦瑞克,以及纽约州等地提供服务。公司业务主要分为五个部分:液体管道、天然气经销、天然气管道、加工和能源服务、赞助投资。2011年,公司收购了Cabin Gas Plant开发项目71%的权益。
6.CANADIAN NATL RAILWAY[CNR.TO]
加拿大国家铁路公司是一家从事铁路及相关运输业务的公司。该公司的铁路网络约有20100英里,横跨加拿大和美国中部,链接三个海岸:大西洋、太平洋和墨西哥湾,服务于温哥华、鲁珀特王子港(不列颠哥伦比亚省)、蒙特利尔、哈利法克斯、新奥尔良的港口等。
四、复盘与未来展望
4.1 国家转型思路复盘
在能源领域,与其他国家不同,加拿大确立的是一种隐性的竞争性联邦制度。各省以基本自主的方式制定自身能源政策,且对其境内自然资源和电力具有宪法管辖权;联邦政府对能源市场的管理主要体现在其对跨省和国际贸易与商业活动(包括外国投资)、国际条约制定、税收以及近海和边境地区能源开发的管辖。因此,从加拿大的法规体系来看,其对能源问题的管辖较为分散。这种安排下,国家与省之间往往存在利益分歧和冲突,政策协调难度较大,也是加拿大缺乏统一的国家能源战略、能源发展桎梏难以有效解决的根本原因。
持续推动能源行业的低碳转型。未来加拿大政府的工作重点可能包括持续实施碳定价系统,制定和最终确定各种法规、政策和计划,包括电网互联、建筑规范和零排放车辆方面的合作战略以及启动新计划以支持适应气候变化,推动绿色基础设施投资,加快对清洁技术创新的参与并确保有效的清洁技术投资等。
增加管道基础设施投资,让市场渠道更加多元化。加拿大油气行业发展能力的提升亟待政策支持,特别是需要将加拿大油气市场转移到美国之外的管道建设政策。加拿大总理特鲁多已明确表示,希望尽快完成跨山管道扩建项目,将原油和天然气运往美国以外的市场,为此将考虑邀请艾伯塔省和萨斯喀彻温省的代表加入其内阁,以便充分兼顾西部石油大省的政策需求。
增强经济创新力。加拿大政府已经投资近5000万加元以支持石油和天然气行业的技术创新,各省也在自己管辖的范围内加大了对清洁技术的投资力度。比如不列颠哥伦比亚省设立了创新清洁能源(ICE)基金等,魁北克省将促进清洁技术出口作为2016—2020年该省出口战略的优先领域。加拿大的许多主要能源生产商也开始向能源生态系统的下游发展,一些公司还在尝试研发氢燃料电池技术。
4.2 发展目标和措施
一是密切关注国际油价走势。考虑到加拿大经济对石油等能源出口高度依赖,国际油价走势对加拿大经济的影响将涉及国际财政状况、国际收支、汇率水平、通胀水平以及投资者和消费者信心等各个方面。因此,建议中资金融机构和企业在对加经贸合作和业务往来中密切关注国际油价变动走势。
二是注重环境保护。加拿大的环境保护法律法规完备健全,要求严格,政府和民众对环境保护的意识较强,违法成本高。通常项目在立项或动工之前就需要做环境影响评估,凡是涉及联邦资助或批准使用土地,或者需要联邦政府许可和核准的项目都要进行评估。有些项目需要省一级的环境影响评估,并要举行公开听证会。矿业项目通过环境影响评估最短也要历时2-3年,长的甚至花费十几年。因此中资企业尤其是矿业企业在赴当地投资和开展业务前需充分了解当地环保政策法规和基本原则,高度重视并严格遵守当地环境保护法规,把环境当作一项公共财产加以保护。
三是适应加拿大严格的行政和法律环境。加拿大法律体系完善,监管体系严密,在加拿大投资需要遵守联邦及地方两重法律规范。尤其是跨地区投资,更需要遵循所有地域内的地方法规。加拿大对金融业的各类监管指引既全面又细致,且违规成本较高。金融危机后,其审慎的监管风格得到政府、同业的认可,权威性和监管地位得到进一步巩固与加强。因此中资银行在加拿大开展业务一定要认真研读各项监管指引,坚持合规经营理念,做好资产管理,避免无序扩张,大起大落,以合规、稳健作为在加拿大的立行之本,实施长期、有序的发展策略。
四是适当加强属地化经营管理和本地化生产。中资企业可适当在加拿大开展属地化经营管理和本地化生产,聘用加拿大当地人从事人力资源管理和政府关系协调等工作,充分发挥当地人对当地法规和工会情况更熟悉、经验和人脉更丰富的优势,同时规避加拿大外籍劳动配额、产业保护政策、外在经营环境维护和中加文化差异与冲突等问题,使中资企业真正融入到加拿大社会中去,从而保证企业长期、健康和稳定的发展。
